К.д.п. Христо Папукчиев
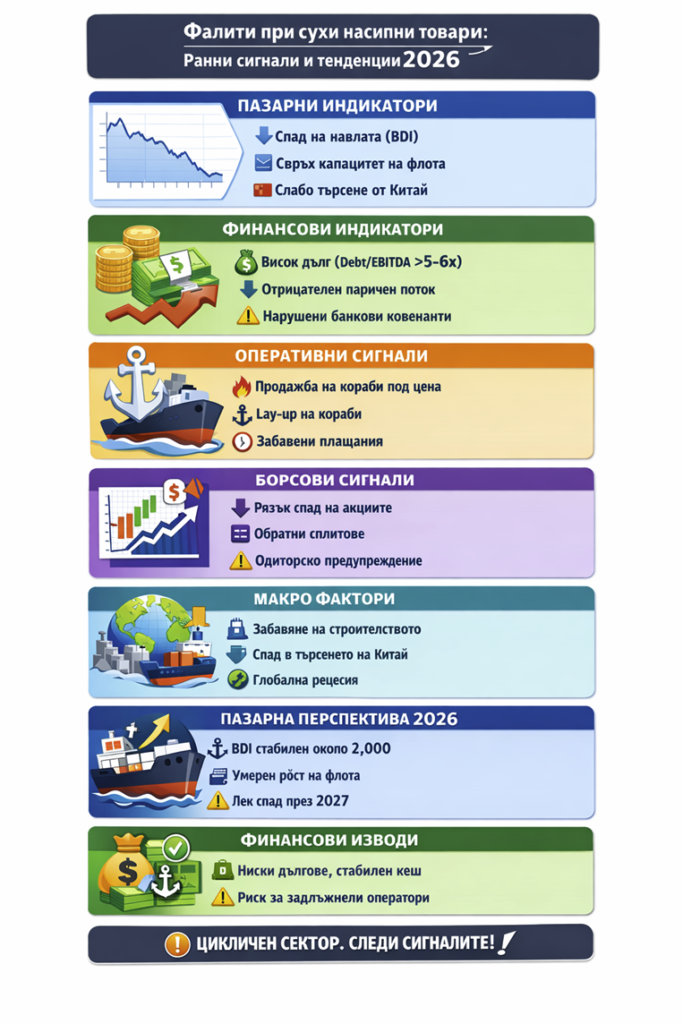
Когато пазарът на сухи насипни товари започне да се охлажда, първите признаци рядко идват с гръм. Те се появяват като поредица от „тихи“ сигнали – понижаващи се навла, напрежение в паричните потоци, по-твърд тон от банките и все по-чести компромиси в оперативните решения. В силно цикличната среда на dry bulk корабоплаването подобни сигнали често са ранно предупреждение, че част от операторите навлизат в зоната на висок риск, а при неблагоприятно развитие – и към фалит.
Най-видимият барометър за здравето на сектора остава Baltic Dry Index. Когато BDI се задържи продължително на нива, които не покриват ежедневната „бариера за оцеляване“ на кораба – оперативните разходи, плюс обслужването на лизинг или дълг – компанията започва да „гори“ кеш. В тази фаза дори добре управляван флот може да се окаже под натиск, ако няма буфер от ликвидност или ако договорите са твърде краткосрочни и не позволяват прехвърляне на риска към чартърите. Към това се добавя структурният проблем на свръхкапацитета: прекомерен брой кораби на пазара неизбежно натиска навлата надолу, а нови поръчки при слаб пазар увеличават вероятността следващият спад да се превърне не просто в „лоша година“, а в криза на платежоспособността.
Финансовият стрес
Финансовият стрес обаче почти винаги се разпознава по-ясно в счетоводните показатели, отколкото в новинарските заглавия. Един от най-често цитираните „червени флагове“ е високата задлъжнялост, измервана чрез Debt/EBITDA *. Нива над 5–6 пъти са сигнал, че компанията е прекалено ливъриджирана и става силно зависима от цикъла на навлата. В условия на спад, дори умерено понижение в приходите може да изтрие оперативната печалба и да превърне обслужването на дълга в тежест, която поглъща наличната ликвидност. Ситуацията се усложнява допълнително, когато в кратък срок предстоят големи кредитни плащания – тогава нуждата от кеш става непосредствена, а маневреността на мениджмънта рязко намалява. Постоянно отрицателният оперативен паричен поток е следващата аларма: ако дейността не генерира средства, компанията започва да продава активи, за да покрива задълженията си, и често точно там започва спиралата към принудителни решения.
Ключова роля имат и банковите ковенанти – онези договорни ограничения, които кредиторите налагат, за да защитят заемите си. В dry bulk секторa ковенантите са особено чувствителни към цикъла, защото обезпечението е флотът, а цените на корабите се движат заедно с очакванията за доходност. Loan-to-value и пазарната стойност на флота са сред най-важните показатели. При високо LTV, например над 70–80%, спадът в цените на корабите може бързо да доведе до нарушение на условията по кредита и да отключи предсрочно изискуем дълг или натиск за рефинансиране при по-неблагоприятни условия. При ниско LTV компанията има „буфер“, който ѝ позволява да преживее по-дълъг спад и да изчака цикъла.
Оперативните сигнали
Оперативните сигнали често са най-човешките, защото се виждат на терен и в ежедневната работа. Най-тревожни са забавянията на плащания на заплатите към екипажите, доставчици и пристанищни власти, както и към администрацията на флага, класификационни общества, застрахователи и комуникационни доставчици. „Fire sales“ – продажби на кораби под пазарна стойност – говорят за спешна нужда от ликвидност, а не за оптимизация на портфейла. Lay-up на кораби, временното им изваждане от експлоатация, се случва, когато компанията не успява да намери чартъри на нива, които да оправдават плаване. Тези закъснения почти винаги са симптом на изчерпан кеш и затворени източници за финансиране.
При публичните компании пазарът на капитали добавя още един слой ранни предупреждения. Рязък спад на акциите – особено ако цената тръгне под 1 долар и се появи риск от делистване в САЩ – обикновено е знак, че инвеститорите очакват влошаване, емисия при неблагоприятни условия или преструктуриране. Обратните сплитове могат да отложат технически проблемите с листинга, но често са сигнал за структурна слабост. Одиторските предупреждения и „going concern“ бележките са най-официалният намек, че в рамките на следващите 12 месеца съществува реален риск компанията да не може да продължи дейността си без допълнително финансиране или промяна в условията на дълга.
Макроикономическите фактори
Над всичко това стоят макроикономическите фактори, които правят сектора едновременно привлекателен и опасен. Китай остава ключов двигател чрез потреблението на желязна руда и въглища; забавяне в строителството и инфраструктурата бързо се пренася към търсенето на превози. Глобална рецесия или спад на индустриалното производство намаляват товарите и свиват приходите за целия флот. Именно тази зависимост от големите икономики обяснява защо dry bulk е цикличен пазар, в който печалбите могат да бъдат високи, но устойчивостта зависи от дисциплината в дълга и качеството на баланса.
Към началото на 2026 картината изглежда по-стабилна в сравнение с 2024–2025, но не и безрискова. Индексът се задържа около 2,000–2,100 пункта, като растежът се води от сегмента Capesize – диапазон, който исторически се приема като по-скоро профитабилен за много оператори, макар и далеч от еуфория. Флотът расте умерено, а част от по-старите кораби се насочват към скрап, което временно помага срещу свръхкапацитета. Очакванията са за стабилизация на навлата през 2026 и възможен лек спад през 2027, ако капацитетът започне да изпреварва търсенето. С други думи – пазарът е „по-здрав“, но остава подчинен на цикъла.
Оттук идва и най-важният извод за фалитите в сектора: те рядко са внезапни, а по-често са резултат от комбинация между висок дълг, слаб или волатилен паричен поток и ограничена способност за рефинансиране, когато пазарът се обърне. Компаниите с ниска задлъжнялост, стабилен кеш и по-млад флот имат реално конкурентно предимство, защото могат да изчакат неблагоприятния период и дори да купуват активи на по-ниски цени. Силно задлъжнелите и слабо ликвидни оператори остават най-уязвими: при нов спад на BDI те първи усещат натиска на ковенантите, първи прибягват до принудителни продажби и първи се изправят пред избора между болезнено преструктуриране и фалит.
*Earnings Before Interest, Taxes, Depreciation and Amortization (Печалба преди лихви, данъци, амортизации и обезценки). Това е показател за оперативната рентабилност на компанията – показва колко печели от основната си дейност, без да се влияе от:
-как е финансирана (лихви)
-данъчната среда
-счетоводни амортизации